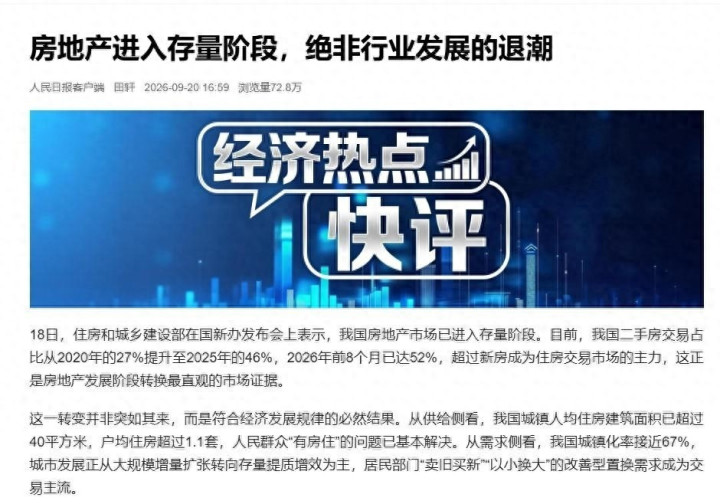
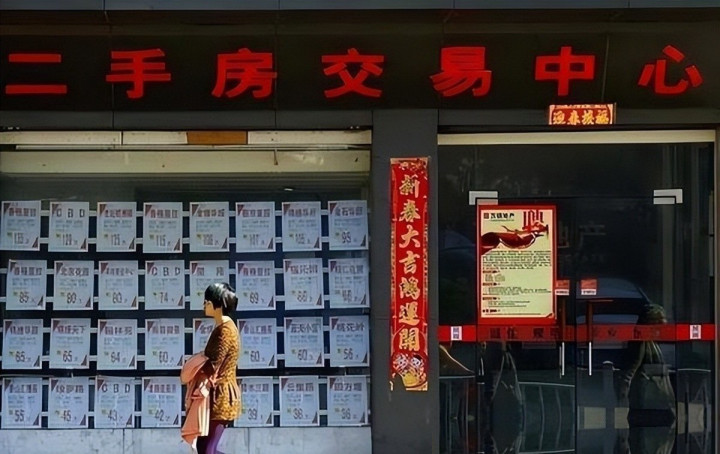
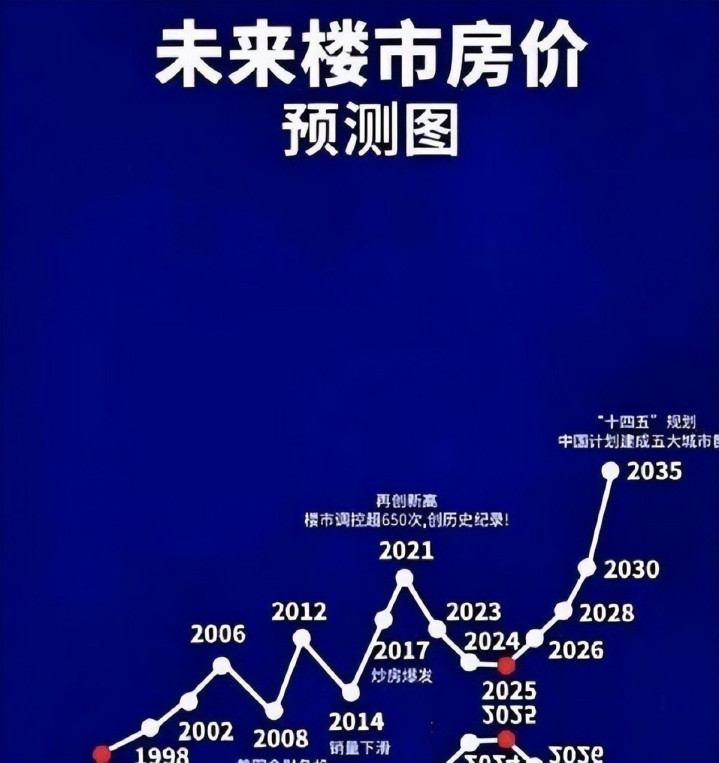
住房交易的重心,正在悄无声息地换位。二手房在全国住房交易总量中所占份额,从2020年的27%一路走到2025年的46%,2026年前八个月更是一举站上52%。
这条曲线不是简单的数字爬坡,而是市场底层结构的翻页。住房城乡建设部在国新办发布会上明确定调:房地产已进入存量阶段。
人民日报客户端随后刊文,把话说得更透——存量阶段绝不等于行业退潮,水位没有下降,只是水流改道,从"建"的方向拐向了"营"的方向。数字的两面性,恰恰印证了这个判断。
前八个月房地产开发投资同比下降19.9%,新开工面积下降24.8%,商品房销售面积下降12.1%,这些是收缩的一面。
但翻过来看,二手房网签面积同比增长10.6%,核心城市二手房成交刷新近五年同期新高,已有18个省(区、市)二手住宅交易面积反超新建商品住宅。一升一降之间,总量并未坍塌,而是搬了家。
52%这条线,标志着住房价值锚点的迁移。过去二十多年,行业围着增量转,拿地、开工、卖楼花是看家本领;如今最大宗的交易发生在既有房屋之间,盈利逻辑、竞争维度、组织能力都必须随之改写。
二手房成交后,超过八成会走向装饰装修,全国家装市场规模已经逼近3.8万亿元,存量房改造占比接近六成。每套二手房平均带动约十万元的装修与家电消费,乘以每年数百万套的交易量,足以在很大程度上填补开发投资下滑留下的缺口。
财政这头也在悄然换轨。土地出让金曾是地方钱袋子的顶梁柱,增量收缩后,这根柱子被迫削细;而房产税、物业费、交易税费、运营环节的增值税,则随着存量流转与运营规模的扩大同步增长。
这意味着地方财政从"一次性卖地"向"持续性运营与税收"过渡,治理能力面临全新考题。为了给新模式搭骨架,住建部力推项目公司制、主办银行制、现房销售制:项目资金封闭运行,融资由多头授信收敛为一项目一主办行,新项目优先现房销售。
靠总部调度资金、预售款滚规模的老玩法,空间被结构性压缩。转型的方向,已经能在头部房企的报表上看见。
龙湖今年上半年运营及服务业务收入137亿元,占总营收比重升至34.4%的历史高位,管理层预计到2028年这一比重将过半。参照日本住宅翻新市场长期稳定在约7万亿日元、美国近九成住宅交易通过经纪人完成的经验,存量阶段的产业分工只会更细、更密。
中国城镇住房存量超过4.4亿套,总市值以数百万亿元计,过去被增量洪流盖住的礁石,如今浮出水面,才发现它比预想中更大。这不是退潮,而是换了一条河。
叠加"8·28"地产新政后核心城市宅地仍有高溢价成交,官方口径正式确认——房地产市场交易总量趋于稳定,存量时代的政策与统计框架同步落位。视线从楼市这条河转向更宏观的水系,同样能看到"从建到营"的方向感。
北京举行的全国人民代表大会上,政府工作报告将今年的经济增长目标定在5%左右,与此前的市场预期基本一致。
此前的中央经济工作会议已就宏观形势作出研判,会议公报发布后,《人民日报》在头版刊文,强调要追求符合实际的增长,而不是夸大的、脱离实际的膨胀性增长。
这一表述被外界解读为对地方"层层加码"现象的警示——如果把增长率定得过高,各地在向上对表的过程中,就会不顾实际条件冲指标,最终制造出大量并不必要的产能,反过来加剧生产过剩的问题。
以电动汽车行业为例,各家企业几乎在同一时期大规模上马生产,官方媒体也不讳言市场竞争异常激烈。由此带来的直接后果就是通货紧缩压力——大家在同一时间集体降价,卖不掉的产品又通过外销转移到海外市场。
这也是为什么虽然表面数字并不难看,但整体消费和物价仍然承压。围绕真实增速,境外机构存在不同评估。
美国荣鼎集团在公开报告中,通过累积公开信息源进行测算,得出的数字明显低于官方公布的水平;曾有中国国内的证券分析师在赴美出席智库会议时表达过类似看法,也有观点认为实际增速可能接近2%。
荣鼎集团的报告是免费公开上传的,其结论主要建立在投资数据偏弱的判断之上。国家统计局同样公布投资数据,二者之间的差距是分析师们关注的焦点。
从历史脉络看,把增长率作为一项带有政治色彩的指标层层下达,其源头可以追溯到从苏联引入的计划管理体制。虽然中国已经建立起市场经济体制,但计划的痕迹仍在部分领域延续。
一旦上级设定了较高的目标,下级为了完成任务就会在数字上做文章,最后累积成偏离实际的总量。若把目标适度调低,例如设为4.5%左右,反而能减轻各地"追赶"的压力,让经济运行的节奏更从容一些。
政府工作报告用相当篇幅列出了当前需要正视的问题,包括地方债务、房地产和就业等。相较以往在经济状况较好时对结构性矛盾一笔带过的写法,如今这些问题被更清晰地摆到台面上。
在财政政策方面,本次继续安排了超长期特别国债,规模与上一年度大体相当,其中一个新变化是把补贴范围扩大到汽车、家电等耐用消费品,用以带动国内消费。地方债务问题的处置是重头戏。
所谓"隐性债务",主要指地方政府通过融资平台进行的表外借款。过去很长一段时间,地方财政的重要来源是把土地使用权转让给融资平台,再由平台以此为抵押大规模举债从事房地产及基建投资。
随着房地产市场进入下行周期,卖地融资的模式难以为继,隐性债务的化解就成为绕不开的课题。房地产库存问题同样棘手。
当前思路之一是由地方国有企业出面收购未售出的商品房转为保障性住房,但收购价格和资金来源仍是执行层面的难点,类似政策提出已有一段时间,落地效果有限。就业问题被摆在突出位置。
政府部署中反复提到三个重点群体:应届高校毕业生、农民工,以及退役军人。近几年,这三个群体的就业压力一直较大,也是消费不足、通货紧缩的重要成因之一。
青年失业率(16至24岁)在统计口径调整之前曾一度超过20%,之后统计方法作了修订。要真正化解就业压力,必须从根子上解决地方债务和房地产困局,因为地方经济长期以来相当程度上依托于房地产。
在中长期规划层面,本次会议也提出了到"十五五"末人均收入实现较大幅度增长的目标。按当前汇率折算,中国居民人均可支配收入距离部分发达经济体仍有不小差距,北京、上海等一线城市的居民收入水平相对更高。
要实现收入倍增,就必须让消费真正启动,而这与人工智能、机器人等被写入五年规划要点的新兴产业方向之间存在一定张力——新技术在提升生产力的同时,短期内可能替代部分岗位,因此如何在扩大新质生产力和稳就业之间求得平衡,是政策制定者面临的考题。
对日经济关系方面,日本的中小制造业企业在中国经营多年、扎根很深。他们大多不是"一锤子买卖",而是长期在当地建厂、培训工人,形成了稳定的产业链关系。
这一点与部分欧美企业的做法有所不同,也是中日经济合作长期具有韧性的重要基础。战后以来,日本在技术和资金层面对中国的现代化建设有过实际贡献。
理性来看,中日之间保持稳定的经济合作,符合双方利益,任何轻率的对立都不是中方所乐见的,也不利于日方自身。在政治层面,日本首相高市早苗此前有关台湾地区的表态在国会引发争议。
她将日本以往对集体自卫权的解释向前推进,暗示在美军协防的情形下,日本自卫队也可能被卷入台海。
中方在此后的表态中明确反对这种把日本自身安全与台湾地区局势捆绑的做法,指出这是日本军国主义思潮抬头的危险信号,是刻意忽视问题起因、把矛头引向中方的做法。
首先应当明确的是,台湾问题纯属中国内政,不存在所谓"进攻"一说,若不是外部势力持续插手、鼓动"台独",也就不会有当前的紧张局势。
日方本次记者会上并未提及撤回相关言论,从会议前后的表态看,高市早苗政府在这一问题上的立场没有软化的迹象,日本媒体对此也有所关注。从中日关系的历史节奏看,即便在双边关系一度紧张的时期,两国最终仍需要回到理性合作的轨道。
中国方面一贯主张,中日之间"以行动对行动",只要日方以实际行动尊重中方核心利益、恪守中日间四个政治文件精神,两国关系就有改善的空间。
当前中国经济仍处在结构调整的过程之中,日本经济也面临自身的挑战,双方在产业、消费、绿色转型等领域仍有广阔的合作空间。相较于制造对立,务实合作对双方都更为有利。
新宝优配提示:文章来自网络,不代表本站观点。