从南北分治到全面合流,从进口分销到独资国产,丰田的这盘新棋,既是被动的自救,也是主动的战略重置。
作者丨卢山
随着一汽与广汽的资产重组计划披露,南北丰田的合并成为最大关注点。
几乎在同一时间,丰田100%独资的雷克萨斯上海金山新能源工厂主体工程已接近完工,预计2027年首款纯电车型下线。
从持续近30年的“南北分治、双伙伴制衡”,到“资本绑定、业务统一”的合流;从“进口分销、日本输出”的传统模式,到“独资研发制造、中国全球首发”的全新布局,丰田正在用一整套组合拳,回应中国汽车市场的结构性反转。
这一盘新棋局,是丰田对中国市场战略的系统性重构,每一步落子都是百亿级别,每一次出招都左右着丰田在中国下一个30年的走向。
当全球最大的汽车市场同时成为全球新能源的创新中心,所有传统车企的中国战略,都到了必须重写的时刻。
重置合资模式
南北丰田整合的直接动因,是中国市场从增量转向存量后,传统“双合资”布局的内耗成本,已经超过了分散制衡的收益。
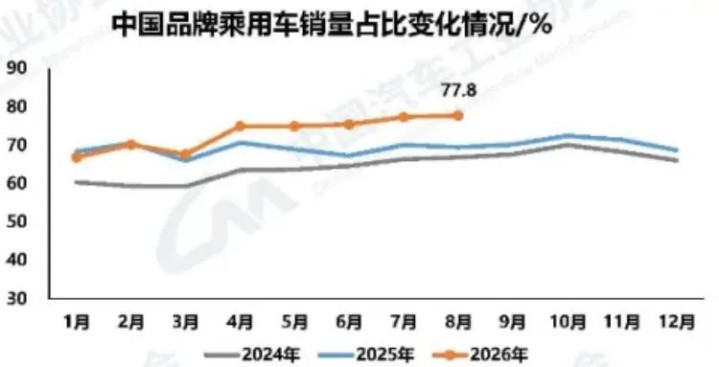
中汽协数据显示,2026年8月中国品牌市占率已达77.8%,合资品牌整体份额持续收缩至不足三成。作为日系合资的核心代表,丰田成为这一轮市场收缩的主要承压者。
在过去的双合资框架下,丰田在中国长期处于“一鱼两吃”的内耗状态。这种模式在高增长市场中可以超额获益,但在下行市场中则无力为继。
产品端,卡罗拉与雷凌、凯美瑞与亚洲龙、RAV4与威兰达等十余款姊妹车型同室操戈,定价、营销互相挤压,重复投入研发与营销费用。
渠道端,两套经销商网络互相独立,用户无法跨店购车、维保,低线城市单店难以支撑两套体系,终端价格战持续侵蚀利润。
供应链端,两套采购、生产体系各自运行,规模效应不足,降本能力弱于单一主体。
本次股权联营的核心价值,是通过中方股东的资本绑定,为丰田推动业务一体化扫清制度障碍。
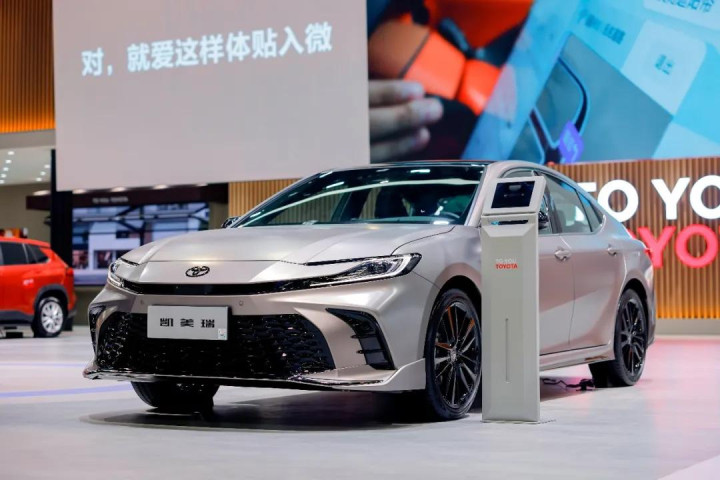
交易完成后,一汽股份从一汽丰田的股东,转变为广汽集团的战略股东,两家中方主体从竞争对手变为利益共同体,丰田则以50%的持股掌握销售端的主导权,实现产品规划、渠道网络、价格体系、供应链的全面统一。
这一设计的精妙之处在于,它规避了直接合并两家合资制造公司的巨大阻力——一汽丰田、广汽丰田的生产主体、产能布局、地方税收与就业格局基本保留,仅通过销售端整合实现效率提升,既符合汽车产业兼并重组的政策导向,也最大限度降低了整合的摩擦成本。
合资守盘 独资破局
如果说南北丰田整合是对存量业务的“收缩集中”,那么雷克萨斯国产则是对增量业务的“独立突围”。
两者共同构建了丰田中国“大众+豪华”双层品牌架构,以及“合资+独资”双轨并行的业务模式。
过去丰田在华业务呈现典型的碎片化特征:一汽丰田、广汽丰田两家合资公司各自为政,雷克萨斯中国作为独立进口销售公司单独运营。
三者在产品、渠道、研发上完全割裂,丰田需要同时协调三个独立主体,决策效率极低。而在新的架构中,两层业务的定位与管控模式被清晰划分。
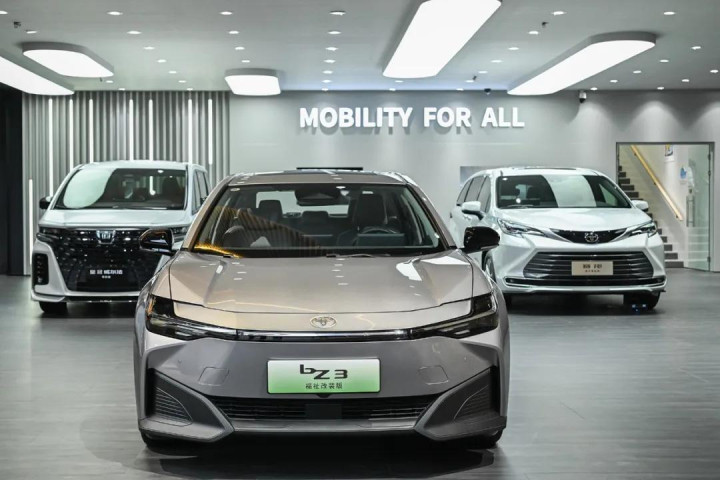
合资体系负责存量基本盘。统一后的丰田品牌将聚焦10万-30万元主流市场,以燃油车、混动车型和大众纯电产品为核心,守住年销超130万辆的规模与现金流。
通过精简姊妹车型、打通全渠道、统一采购,丰田可显著降低运营成本,以规模效应应对中国品牌的价格战。
值得注意的是,丰田并未取消两家合资制造公司,也未触动中方的核心利益,本质是在保留合资框架的前提下,解决内部博弈问题。
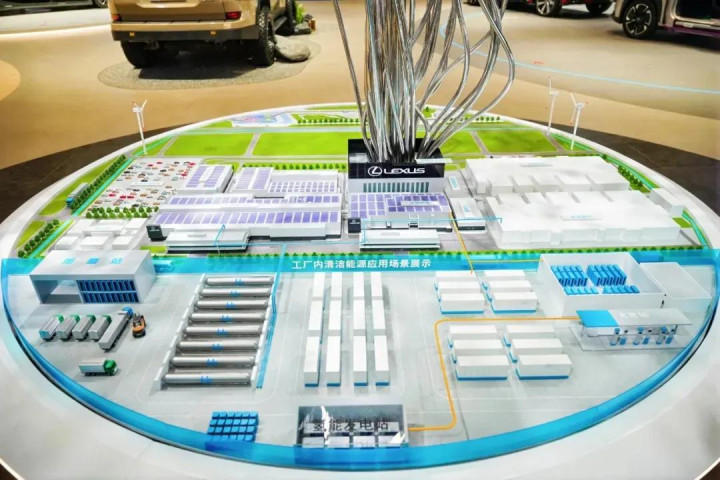
独资体系负责增量新赛道。2025年2月,丰田宣布在上海金山区成立雷克萨斯(上海)新能源有限公司,由丰田100%全资控股,注册资本1071亿日元,集研发、制造、销售于一体。
这是丰田海外首个集整车制造、动力电池生产于一体的纯电基地,项目总投资约146亿元,首期规划年产能10万辆,零部件本土化率目标超95%,预计2027年首款车型投产。
雷克萨斯选择独资而非合资,是丰田中国战略最关键的转向之一。
将高端纯电这一不确定性最高、迭代速度最快的业务放在独资体系中,丰田可以完全掌握研发、生产、品牌、定价的全部决策权,无需与中方股东博弈,也不受合资股比、产能规划的政策约束,能够快速响应中国市场的技术迭代。
同时,独资体系与合资体系形成风险隔离。即便国产雷克萨斯表现不及预期,也不会冲击丰田品牌的基本盘。
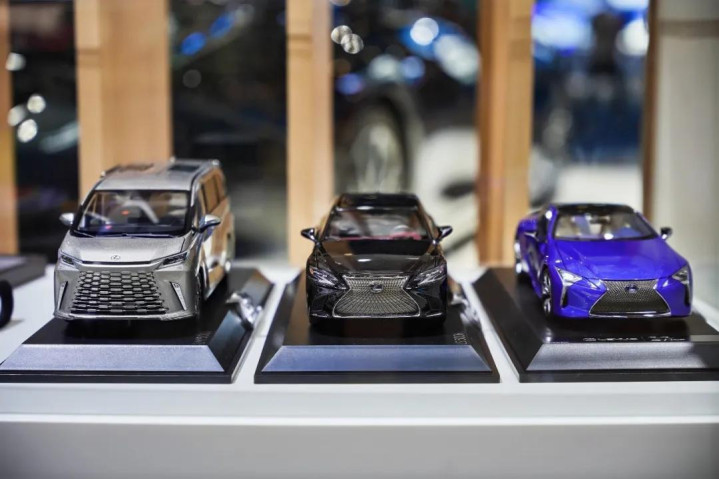
更深层的变化是主导权的转移。过去丰田需要分别平衡一汽、广汽两个独立中方股东的利益,战略推进常受牵制。而在新的双轨架构中,丰田在合资销售公司持股50%掌握主导权,在雷克萨斯业务中100%控股,真正实现了对在华业务的分层管控。
这一设计比奥迪“品牌切割、股权不动”的方案更彻底,也比大众汽车的合资体系更具弹性。
改变在华角色
南北整合与雷克萨斯国产的深层意义,是丰田彻底改变了“日本研发、中国生产、本地销售”的传统模式,将中国从全球销售市场,升级为下一代纯电技术的全球研发制造枢纽。
电动化是丰田当前最大的战略痛点,也是所有调整的核心动因。2026年上半年,丰田在华纯电市场份额不足1.1%,不仅远低于中国品牌,也落后于特斯拉、大众汽车等外资对手。
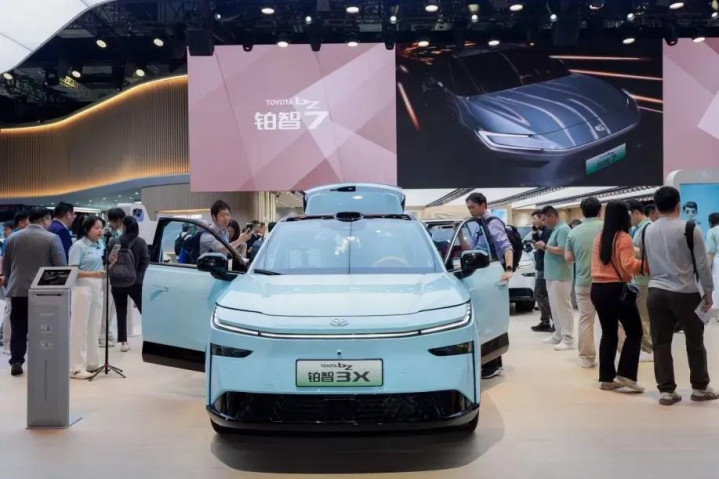
过去南北丰田各自摸索电动化路线,bZ系列与铂智系列两套团队、两套供应链、两套渠道,资源分散且产品节奏严重滞后,智能化、三电系统的迭代速度完全跟不上中国市场。
整合后,丰田的电动化路径变得清晰而分层——合资体系将整合铂智与bZ两条路线,集中资源打造一套大众纯电产品矩阵,把广汽丰田在电动化运营、本土供应链上的经验复制到全体系,避免重复投入,依靠规模效应在主流价格带降本求生。
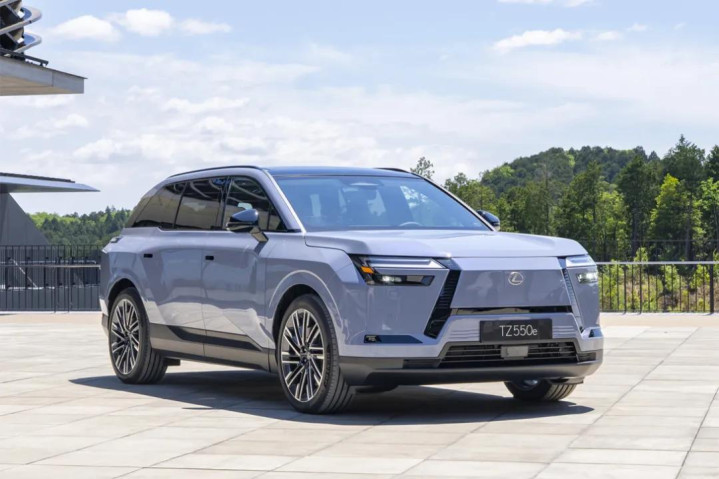
独资的雷克萨斯体系则承担下一代纯电技术的突破与全球首发,直接对标豪华纯电市场。更具标志性的是,丰田首次将全新一代车型的首发生产放在日本本土之外。
雷克萨斯上海工厂的首款车型为下一代纯电SUV,由中国团队主导企划、开发,直接针对中国用户需求设计,而非日本车型的本地化修改。智能化、三电系统将直接对接中国供应链和技术生态,不再坚持日本全栈自研。
按照规划,国产雷克萨斯未来还将反向出口海外市场,中国工厂将成为丰田全球纯电产品的重要供应基地。
这背后是丰田全链条深度本土化的推进。
研发层面,丰田已落地ONER&D中国研发体系和中国首席工程师制度,赋予中国团队更大的产品决策权。
制造层面,上海金山工厂采用一体化压铸等先进制造技术,是丰田全球最先进的纯电工厂之一,而非日本淘汰产能的转移。
决策层面,随着统一销售公司、雷克萨斯研发生产基地、丰田智能电动汽车研发中心全部落地上海,丰田在中国形成了“研发-制造-销售”一体化的上海总部格局,中国市场的产品、定价、渠道决策不再需要层层上报东京审批,响应速度大幅提升。
《汽车人》说:
从南北分治到全面合流,从进口分销到独资国产,丰田的这盘新棋,既是被动的自救,也是主动的战略重置。
放在行业的坐标系中看,丰田的“合”与奥迪的“分”,殊途同归。都是对“一鱼两吃”旧模式的告别,都是向“效率优先、资源集中”的收缩,都是对中国市场地位的重新定义。
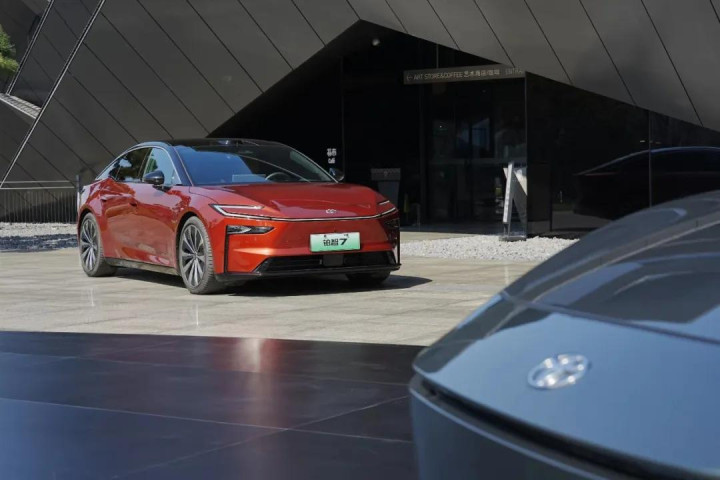
当然,丰田的这盘棋局仍充满不确定性。南北丰田的渠道合并、人员调整、产能分配仍需磨合,交易需通过国资审批、反垄断审查,最终整合范围仍有变数。
雷克萨斯的豪华溢价长期依赖“进口身份”,国产纯电能否维持品牌势能、能否跟上中国品牌的智能化节奏,仍存疑问。而合资体系与独资体系之间的品牌定位重叠、渠道冲突,也需要长期的利益平衡。
新宝优配提示:文章来自网络,不代表本站观点。